Accueil/Actualités/Sort des salariés dans le calcul de réserve de participation
Sort des salariés dans le calcul de réserve de participation
L’administration fiscale a mis à jour sa doctrine le 5 septembre 2014, précisant les modalités de prise en compte de l’impôt sur les sociétés (IS) dans le calcul de la réserve spéciale de participation des salariés. Cette mise à jour fait suite à une décision du Conseil d’État du 20 mars 2013 (n°347633).
Dans cet article, nous allons détailler les implications de cette mise à jour et son impact pour les entreprises.
Impôt sur les sociétés : Une clarification sur le calcul de la participation des salariés
La participation des salariés aux résultats de l’entreprise est un mécanisme obligatoire dans certaines entreprises, permettant de redistribuer une partie des bénéfices aux employés. Son calcul repose sur une formule spécifique qui prend en compte plusieurs éléments, dont l’impôt sur les sociétés.
Jusqu’à cette mise à jour, certaines incertitudes existaient quant à la manière d’intégrer les crédits et réductions d’impôt dans ce calcul. Désormais, l’administration fiscale confirme que l’IS pris en compte pour la détermination de la réserve spéciale de participation doit être retenu avant l’imputation des crédits d’impôt.
Le Conseil d’État, dans son arrêt du 20 mars 2013, a statué que l’impôt sur les sociétés servant de base au calcul de la participation des salariés ne devait pas être réduit des crédits d’impôt. En d’autres termes, les réductions et crédits d’impôt obtenus par l’entreprise ne viennent pas minorer l’IS pour ce calcul spécifique.
Cette position a été officiellement intégrée dans la doctrine administrative via la mise à jour de la base BOFiP du 5 septembre 2014.
À découvrir également : Un expert comptable Yssingeaux pour vous aider dans votre déclaration d’impôt sur les sociétés.
Quelles conséquences pour les entreprises ?
Un montant de participation potentiellement plus élevé : Étant donné que l’IS pris en compte est brut de toute réduction, la réserve spéciale de participation peut être plus importante.
Une mise en conformité avec la réglementation : Les entreprises doivent s’assurer que leurs calculs respectent cette nouvelle approche afin d’éviter tout redressement fiscal.
Un impact sur la gestion fiscale : Certaines stratégies d’optimisation fiscales doivent être ajustées pour prendre en compte cette règle.
Comment bien préparer sa déclaration d’impôt sur les sociétés ?
Il est essentiel pour les entreprises de bien comprendre ces règles afin d’optimiser leur gestion fiscale et de rester en conformité avec la législation en vigueur. Pour cela, il est recommandé de :
Se faire accompagner par un expert-comptable spécialisé en fiscalité d’entreprise.
Vérifier la correcte prise en compte de l’IS dans le calcul de la participation.
Anticiper les implications de cette mise à jour sur la trésorerie et la stratégie financière.
Prime transport 2026 : entre communiqués, décrets, BOSS et projet de loi de finances, où en est-on vraiment ? Mise à jour 03/11/2026 : Relèvement du plafond à 1 000 €, assouplissement des conditions d’attribution, exonération fiscale annoncée : depuis plusieurs mois, les annonces se succèdent et les règles évoluent. Si vous avez du mal...
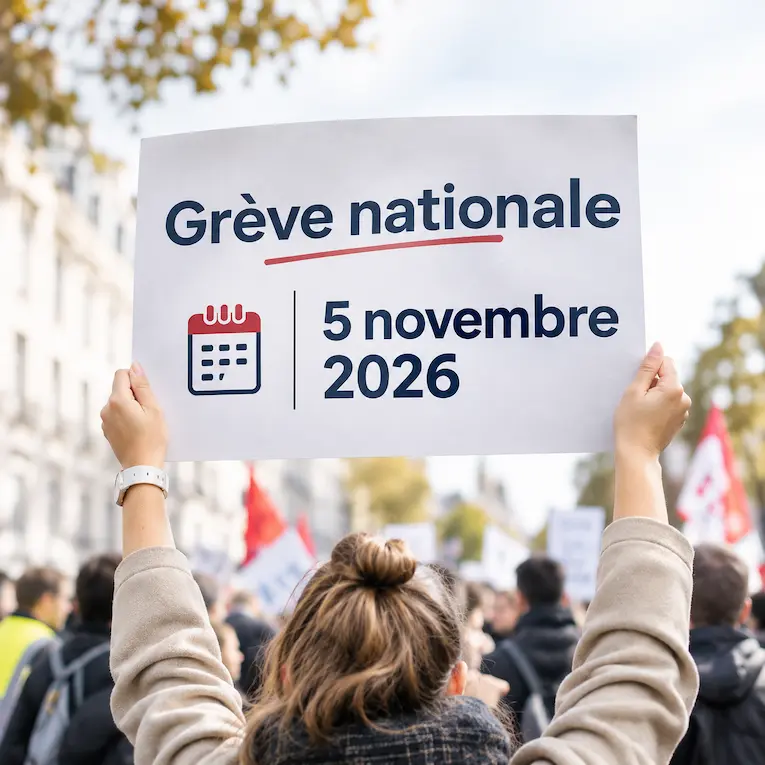
Grève nationale du 5 novembre 2026 : les bons réflexes à adopter en tant qu’employeur « Pour les salaires, les services publics, l’emploi et l’industrie ! ». Vous avez sans doute vu passer cet appel à la mobilisation lancé par plusieurs organisations syndicales. À la suite de la journée de mobilisation de la fonction publique...
Violences urbaines des 17 et 18 octobre 2026 : activité partielle et autres mesures de soutien aux entreprises À la suite des violences urbaines et des dégradations survenues les 17 et 18 octobre 2026, le Gouvernement et les organismes sociaux ont annoncé plusieurs mesures pour accompagner les entreprises touchées. Parmi elles figurent un dispositif exceptionnel...